
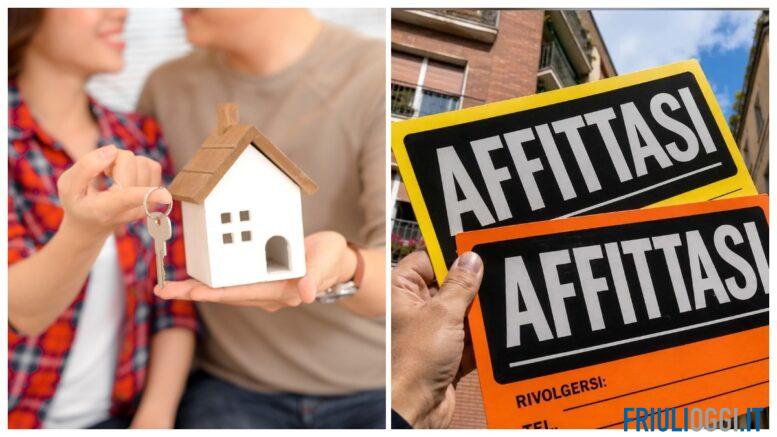
Comprare casa o andare in affitto? In Friuli Venezia Giulia, almeno guardando alla spesa mensile, la prima soluzione risulta generalmente più conveniente. La rata di un mutuo per un bilocale è infatti inferiore al canone di locazione in tutti e quattro i capoluoghi della regione, con differenze che possono arrivare a quasi 200 euro al mese. Il vero ostacolo per chi desidera acquistare un’abitazione, però, rimane la disponibilità economica iniziale, perché per comprare servono decine di migliaia di euro tra anticipo e spese accessorie.
A fotografare la situazione è una nuova analisi di idealista/data, riferita al terzo trimestre del 2026, che mette a confronto i costi necessari per acquistare e affittare un’abitazione della stessa tipologia. Lo studio prende in considerazione i prezzi degli immobili di seconda mano e le locazioni a lungo termine, evidenziando differenze significative tra le città italiane.
Quanto costa comprare casa in Friuli Venezia Giulia
A Udine, il prezzo stimato per acquistare un bilocale è di 134.200 euro. Per affrontare l’operazione servono inizialmente circa 36.900 euro, considerando l’anticipo e le spese accessorie, mentre la rata mensile del mutuo viene stimata in 481 euro. Chi sceglie di vivere in affitto, invece, deve mettere in conto un canone medio di 568 euro al mese, oltre a una spesa iniziale di circa 2.300 euro. La differenza tra rata e affitto è quindi di 87 euro mensili, pari a 1.044 euro nell’arco di un anno.
A Pordenone il divario è ancora più evidente. Per acquistare un bilocale dal valore stimato di 111.600 euro occorrono 30.700 euro iniziali, con una rata del mutuo di 400 euro al mese. Affittare lo stesso tipo di abitazione richiede invece una spesa iniziale di 2.500 euro e un canone mensile di 626 euro. In questo caso, la rata del mutuo è inferiore all’affitto di 226 euro al mese, una differenza che raggiunge 2.712 euro in un anno.
Situazione simile a Gorizia, dove il prezzo stimato di un bilocale è di 90.500 euro. Per comprarlo occorrono circa 24.900 euro iniziali e una rata mensile di 325 euro, mentre per affittarlo servono 2.200 euro all’ingresso e un canone di 545 euro. Il risparmio mensile sulla rata rispetto all’affitto è dunque di 220 euro, equivalenti a 2.640 euro annui.
A Trieste, invece, il costo delle abitazioni è più elevato rispetto agli altri capoluoghi regionali. Un bilocale ha un prezzo stimato di 152.700 euro, con un esborso iniziale di 42.000 euro e una rata del mutuo di 548 euro. L’affitto richiede inizialmente 2.900 euro, mentre il canone mensile raggiunge i 732 euro. Anche qui acquistare comporta una spesa mensile inferiore, con una differenza di 184 euro al mese, pari a 2.208 euro all’anno.
Il vero ostacolo è avere i soldi per l’anticipo
I dati regionali confermano una tendenza che riguarda gran parte del Paese: pagare un mutuo può costare meno che vivere in affitto, ma diventare proprietari richiede risparmi consistenti.
Su scala nazionale, per acquistare un bilocale dal prezzo stimato di 139.000 euro bisogna disporre inizialmente di circa 38.200 euro, mentre per entrare in affitto ne bastano mediamente 3.400. Una volta sostenuta la spesa iniziale, però, la rata del mutuo si attesta a 499 euro al mese, contro un canone medio di 847 euro.
Il confronto resta favorevole all’acquisto anche per le altre tipologie di abitazione. Per un monolocale servono mediamente 28.900 euro iniziali, con una rata di 377 euro contro un affitto di 662 euro. Nel caso di un trilocale, l’esborso iniziale sale a 48.800 euro e la rata a 636 euro, mentre il canone raggiunge 1.012 euro. Per un quadrilocale occorrono 58.800 euro all’acquisto, con 767 euro di rata a fronte di 1.203 euro di affitto. Per le abitazioni con cinque o più locali, infine, la spesa iniziale arriva a 80.800 euro, con una rata di 1.055 euro contro un canone di 2.388 euro, che richiede 9.600 euro iniziali.
Le stime si basano su un finanziamento pari all’80% del prezzo dell’immobile, con una durata di 30 anni e un tasso fisso medio del 3,49%. Nel calcolo delle somme necessarie per comprare sono compresi il 20% di anticipo e un ulteriore 7,5% per imposte, notaio, agenzia immobiliare e spese del mutuo. Per l’affitto vengono invece considerate quattro mensilità iniziali: tre di deposito cauzionale, recuperabili al termine del contratto secondo le condizioni previste, e una di provvigione all’agenzia.
Mutui e affitti, come sono cambiati i costi negli ultimi cinque anni
Il vantaggio economico della rata rispetto al canone di locazione si è comunque ridotto negli ultimi anni. Nel settembre 2021, quando il tasso medio dei nuovi mutui era dell’1,4%, la rata per un bilocale in Italia ammontava a circa 316 euro, contro un affitto medio di 619 euro. Nel 2026 la rata è salita a 499 euro, registrando un aumento del 58%, mentre il canone ha raggiunto 847 euro, con una crescita del 37%.
Anche nei capoluoghi del Friuli Venezia Giulia emerge questa tendenza. Rispetto al 2021, a Udine le rate dei mutui sono aumentate del 44,3% e gli affitti del 40,9%. A Pordenone la crescita è stata rispettivamente del 60,3% e del 13,1%, mentre a Gorizia la rata è salita del 65,6% e il canone del 44,5%. A Trieste gli aumenti sono stati del 119,6% per le rate e del 50,4% per gli affitti.
Nel panorama nazionale, la rata mensile per acquistare un bilocale è più bassa del canone in 105 capoluoghi su 110. Fanno eccezione soltanto Bolzano, Venezia, Trento, Rimini e Verbania, dove il finanziamento mensile risulta più oneroso rispetto alla locazione.
Tra le grandi città, Milano presenta i costi più elevati: per comprare un bilocale servono 81.200 euro iniziali, con una rata di 1.059 euro, mentre l’affitto richiede 4.700 euro all’ingresso e un canone di 1.178 euro. A Roma occorrono 64.700 euro per acquistare, con una rata di 844 euro contro 1.118 euro di affitto. A Firenze si registrano 65.900 euro iniziali per comprare, 860 euro di rata e 1.105 euro di canone. Seguono Bologna, con 728 euro di mutuo contro 829 euro di affitto, e Napoli, con 524 euro contro 797. Torino risulta la più accessibile tra le grandi città considerate, con 29.600 euro iniziali per comprare e una rata di 387 euro, rispetto a un affitto di 683 euro.
Comprare o affittare? La scelta dipende anche dai progetti di vita
Secondo Vincenzo de Tommaso, responsabile dell’Ufficio Studi di idealista, il confronto economico non basta da solo a stabilire quale soluzione sia più conveniente. “Non esiste una risposta univoca alla domanda se sia meglio comprare o affittare casa. I dati indicano che, a livello nazionale, la rata del mutuo è in media più bassa del canone di affitto, ma l’acquisto richiede un esborso iniziale importante e immobilizza buona parte dei risparmi”, osserva de Tommaso.
A incidere sulla decisione sono infatti diversi elementi, dalla stabilità lavorativa alle disponibilità economiche familiari, fino all’eventuale sostegno dei genitori e alla prospettiva di rimanere a lungo nella stessa città. “Nella scelta intervengono molti fattori soggettivi: la stabilità lavorativa, la situazione economica della famiglia, l’eventuale aiuto dei genitori e i progetti di vita in una città. Per chi prevede di restare pochi anni nello stesso luogo, ad esempio, gli oneri legati all’acquisto potrebbero pesare più dei vantaggi. Con questo studio non intendiamo indicare quale sia la scelta giusta, ma offrire uno strumento di orientamento a chi si trova di fronte a questa decisione, lasciando a ciascuno la valutazione più adatta sulla base del proprio profilo finanziario”.
Il confronto tra rata e canone, inoltre, non comprende tutti i costi che possono gravare su chi possiede una casa, come manutenzione e altre spese legate alla proprietà. Il risparmio mensile evidenziato dall’analisi non coincide quindi necessariamente con il vantaggio economico complessivo dell’acquisto.
Per le famiglie del Friuli Venezia Giulia, tuttavia, emerge un dato chiaro: in tutti e quattro i capoluoghi regionali la rata stimata per acquistare un bilocale è inferiore all’affitto medio. La principale difficoltà, soprattutto per i giovani e per chi non dispone di risparmi consistenti, resta riuscire a sostenere la spesa necessaria per diventare proprietari.